调查结论提出分阶段安排
中国贸易救济信息网10月9日介绍,WTO保障措施委员会10月6日发布马达加斯加塑料管件通报,调查机关提出按到岸价征收四年保障措施税,阶段比例依次为40%、39%和38%,具体期间在通报中列明。[1]
这里应保留“终裁提出的安排”这一层次,并让进口商继续核对实际征收依据。出口企业不可只将三个数字填入报价模板,而忽略不同阶段、货物范围和当地执行条件。
直径和材质需要落实到项目清单
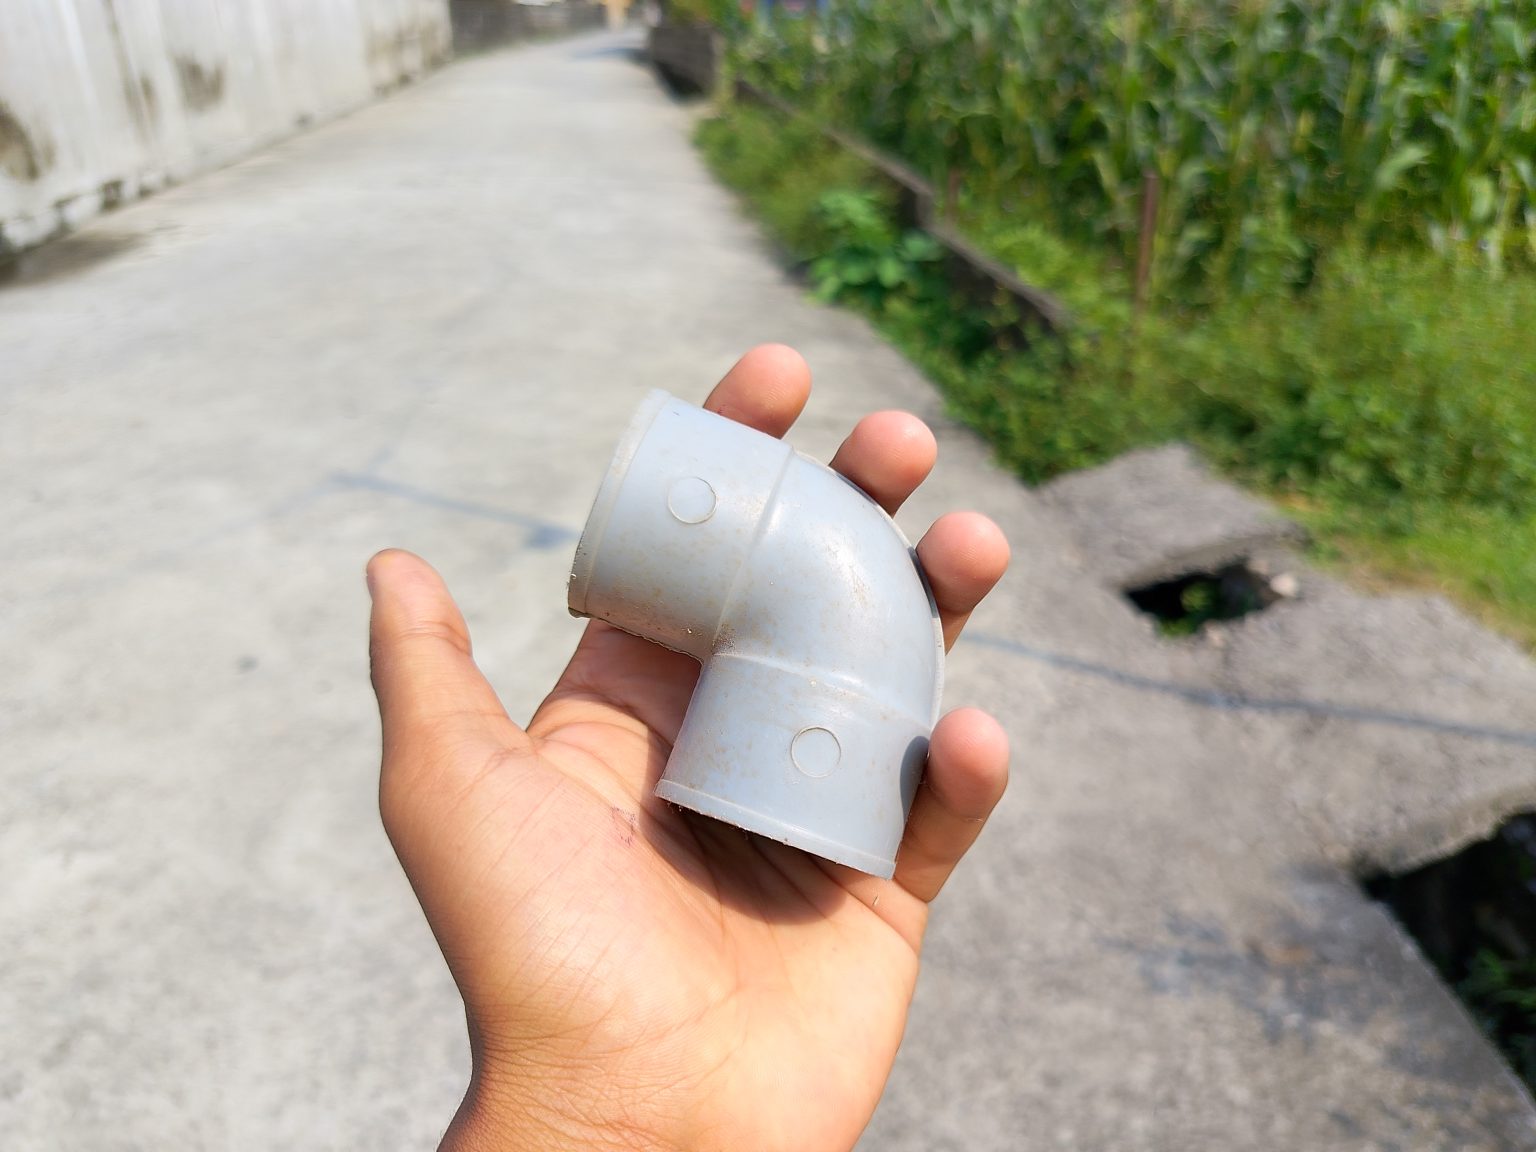
报道说明涉案产品为直径不超过450毫米的塑料管件,涉及391721、391722和391723项下商品。WTO制度背景提示,保障措施围绕特定进口产品与严重损害问题展开,不代表全部建材都采用同一安排。[1][2]
编辑分析:工程采购往往同时包含不同直径、材料和连接件,供应商可把项目物料表拆成可核验条目,记录材质、外径、压力等级和交付状态。客户使用本地简称时,也应与技术资料保持对应。
工程合同应单列政策假设
对于跨年度工程供货,可将每批预计进口时间与阶段安排关联,核算合同币种、运输成本和税费现金占用。时间表改变后,先更新成本假设,再讨论是否需要调整交付批次或商业条款。
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN
管理建议:工厂、贸易商与当地承包商应确定谁负责跟踪正式通知、谁核验商品归类、谁保存进口凭证。对客户提出的替代规格,技术团队需确认其确实满足工程用途,不能仅围绕某个税费边界调整文字描述。长期市场开发仍可继续关注当地真实项目、付款安排及售后服务能力。政策新闻能提示风险,但具体订单是否可执行,还需综合考虑产品适配、合同责任和客户履约情况,所有内部结论均应保留来源与复核日期。
管材项目的物料表还应区分直管、连接件及其他附件,逐项对应客户采购代码。现场提出规格变更时,让技术与商务共同确认性能、数量和价格,再同步更新生产及进口资料,使项目团队能够解释后续成本差异。
常见问题
全部塑料制品是否都涉及本案?
不是,应核对管件范围、材质、直径及列明商品编码。
工程订单跨年度时需要关注什么?
应结合预计进口时点核对阶段安排、合同税费责任及实际执行依据。
© 版权声明
文章版权归作者所有,未经允许请勿转载。